¿Qué Hacer si el Ajustador de tu Seguro Niega tu Siniestro? Guía Definitiva
Publicado el 17 de septiembre de 2026
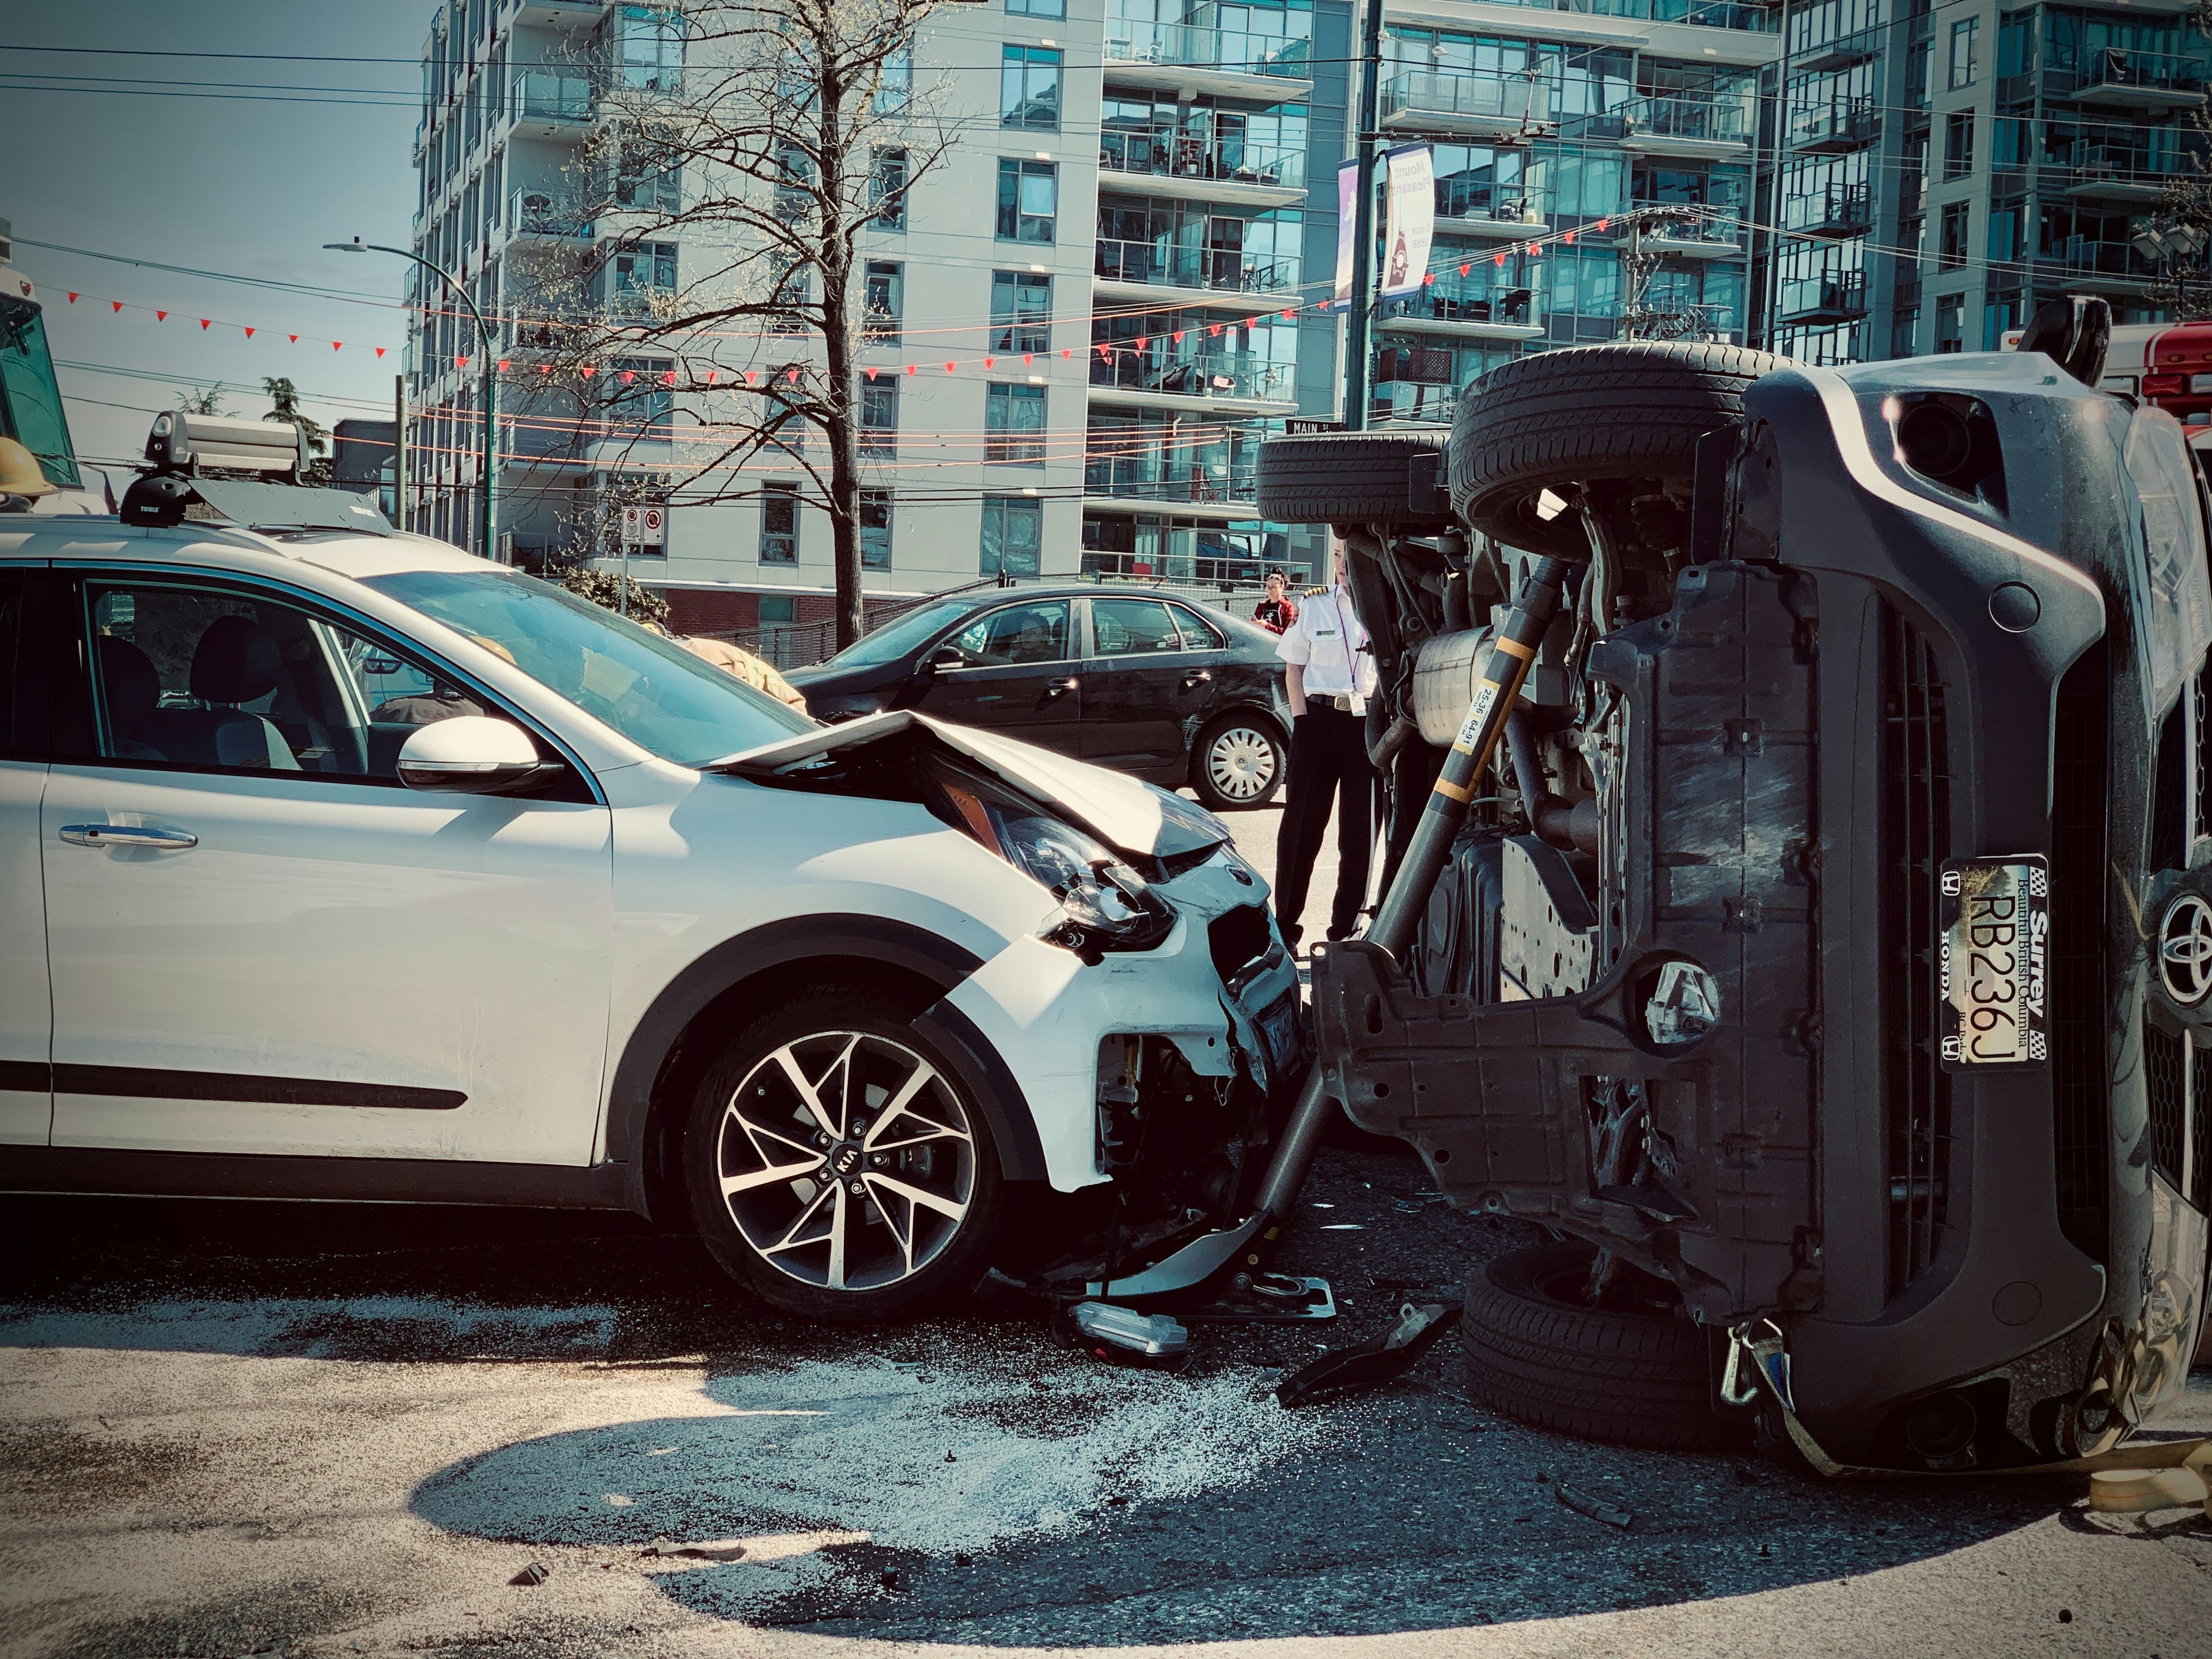
Enfrentar una negativa de siniestro puede ser una experiencia estresante y frustrante, especialmente cuando dependes del seguro para proteger tu patrimonio o tu bienestar. El ajustador de seguros tiene la responsabilidad de evaluar objetivamente cada reclamación, sin embargo, en ocasiones las decisiones pueden no parecer justas o equitativas. Lo primero que debes saber es que una negativa inicial no es necesariamente el final del proceso; existen mecanismos legales y procedimientos establecidos para defender tus derechos como asegurado.
El primer paso recomendado es solicitar por escrito los motivos específicos de la negativa. La aseguradora está obligada a fundamentar su decisión de manera clara y detallada. Revisa cuidadosamente tu contrato de seguro para verificar que la cobertura que reclamas esté efectivamente incluida en tus términos y condiciones. En muchos casos, las negativas se basan en interpretaciones técnicas de las exclusiones o en falta de documentación. Organiza todos los documentos relacionados: fotografías del daño, reportes policiales si aplica, recibos de reparación, historial médico en caso de seguros de vida o gastos médicos, y cualquier otra evidencia que respalde tu reclamación.
¿Necesitas una aseguradora que realmente te proteja?
Si consideras que la negativa es injustificada, tienes el derecho de presentar un recurso de revisión ante la propia aseguradora. Este proceso interno permite que tu caso sea evaluado por un ajustador diferente o por el departamento de reclamaciones. Es fundamental redactar un escrito formal donde expongas argumentadamente por qué consideras que la negativa es incorrecta, anexando toda la evidencia que acredite tu postura. Mantén siempre copia de toda la documentación presentada y solicita acuse de recibo de cada entrega que realices. La CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) también es una aliada valiosa; pueden orientarte sobre tus derechos e incluso mediar en disputas con las aseguradoras.
Herramientas Legales Complementarias
Cuando los recursos internos agotan sus posibilidades, existen alternativas legales para hacer valer tus derechos. El arbitraje es un procedimiento ágil y económico gestionado por centros especializados, donde una tercera parte imparcial revisa el caso y emite una resolución. Si el monto de controversia lo amerita, también puedes acudir ante los Tribunales de Justicia mediante un juicio civil. En todo momento, considera asesorarte con un abogado especializado en derecho de seguros; su experiencia puede marcar la diferencia entre recuperar tu indemnización o perderla definitivamente. Prevenir estas situaciones es posible contratando tu seguro con una compañía confiable y transparente como RIVIR Seguros, donde la atención al cliente y el cumplimiento de obligaciones son prioridad.
Protege tu futuro con un seguro que sí responde cuando más lo necesitas
¿Ya sabes qué cobertura necesitas?
Cotiza en minutos y compara precios reales.
Artículos relacionados
Seguro de Auto para Mexicanos que Viven en EE.UU. (Repats): Guía Completa de Coberturas, Requisitos y Protección Cruzada
Los mexicanos que residen en Estados Unidos, conocidos como Repatriados (Repats), enfrentan un…
Seguro de Auto para Conductores con Robos Recientes: Cómo Bloquear el GPS y Recuperar Descuentos
Si has sufrido el robo de tu vehículo recientemente, sabes lo frustrante y angustiante que puede ser…
Seguro de Auto para Jubilados y Pensionados en México: Beneficios Exclusivos, Descuentos y Renuncia de Deducible | RIVIR Seguros
¿Por Qué los Jubilados y Pensionados Necesitan un Seguro de Auto Especial? Los jubilados y…